中国塑料制品行业现状及运营情况分析预测
一、行业概况
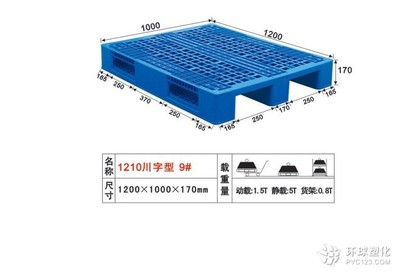
塑料制品行业是我国轻工业的重要组成部分,产品种类繁多,涵盖包装、建材、农业、日用、医疗、电子电器等诸多领域。我国塑料制品行业保持了较大的产销规模,但受环保政策趋严、原料价格波动、国际贸易环境变化等因素影响,行业运营呈现新的特征。
二、市场规模与销售情况
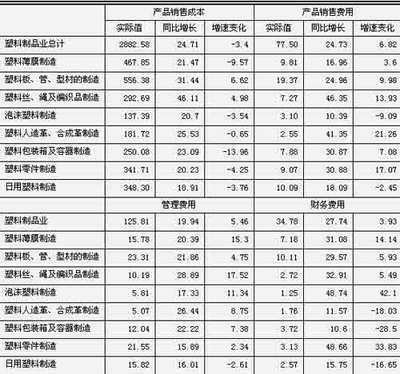
- 产量与销售规模:据国家统计局数据,2022年我国塑料制品行业规模以上企业产量约为7800万吨,营业收入超过2.2万亿元。2023年产量略有下降,但销售收入保持相对稳定。塑料薄膜、塑料管件、泡沫塑料、日用塑料制品等主要子行业销售占比居前,其中包装用塑料薄膜是最大细分市场。
- 销售渠道:以内销为主,出口为辅。内销方面,电商平台与专业市场并行,B2B平台成为塑料原料及制品交易的重要渠道;出口方面,2023年塑料制品出口额约700亿美元,主要销往美国、欧盟、东南亚等地区,但受海外需求疲软和贸易壁垒影响,增速放缓。
- 价格走势:塑料制品价格与原料(PE、PP、PVC等)价格高度联动,2023年原料价格整体高位震荡,挤压中小型企业利润空间。
三、运营情况分析
- 成本结构:原料成本占比约60%-70%,能源及人工成本次之。大型企业通过向上游延伸或长期协议锁价,成本控制能力较强;小型企业议价能力弱,受价格波动影响显著。
- 盈利能力:规模以上企业销售利润率约5%-7%,子行业分化明显:高端工程塑料、可降解塑料制品利润率较高(10%以上);普通薄膜、日用塑料制品利润微薄(3%-5%)。
- 产能与开工率:行业产能总体过剩,2023年开工率约65%-75%,中小型企业开工不足现象突出。环保限产与订单向头部集中是主要原因。
- 转型升级情况:可降解塑料、高性能改性塑料、塑料循环利用成为投资热点。头部企业加速智能化改造,提升生产效率与产品附加值。
四、挑战与机遇
主要挑战包括:环保政策持续加压(限塑令扩大范围)、原料价格波动风险、低端产能过剩与同质化竞争、国际贸易摩擦与绿色壁垒(如欧盟碳边境调节机制)。机遇集中于:可降解材料替代空间大、再生塑料受政策鼓励、医疗与电子等高端需求增长、RCEP区域贸易红利释放。
五、市场预测
预计2024—2026年,塑料制品行业产量年均增速2%-3%,销售收入温和增长3%-4%。结构上:可降解塑料制品销售增速将保持15%以上;传统塑料包装销量受替代影响增速放缓;再生塑料市场规模有望年均扩大10%以上。行业集中度进一步提升,具备技术、成本与规模优势的头部企业市场份额将扩大,落后产能加速退出。预计出口额以年均3%左右低速增长,新兴市场(东南亚、中东)成为重点开拓方向。
六、投资及运营建议
对于投资者与运营主体:一是关注可降解材料、再生塑料与高性能改性塑料等新兴赛道,但注意技术壁垒与政策落地节奏;二是日常运营应强化原料价格风险管理,探索套期保值与集中采购模式;三是紧抓渠道数字化,提升线上交易占比;四是出口企业需加强合规与碳足迹核算,规避绿色贸易壁垒;五是中小企业宜走“专精特新”路线,聚焦细分应用场景。
,中国塑料制品行业正处于由规模扩张向质量效益转型的关键期。短期销售增长承压,但结构性升级带来的市场机会显著,具备技术创新与成本管控能力的企业将在竞争中胜出。
如若转载,请注明出处:http://www.shyixin888.com/product/11.html
更新时间:2026-11-01 18:56:09