2021年中国塑料制品市场供需现状及经营效益分析
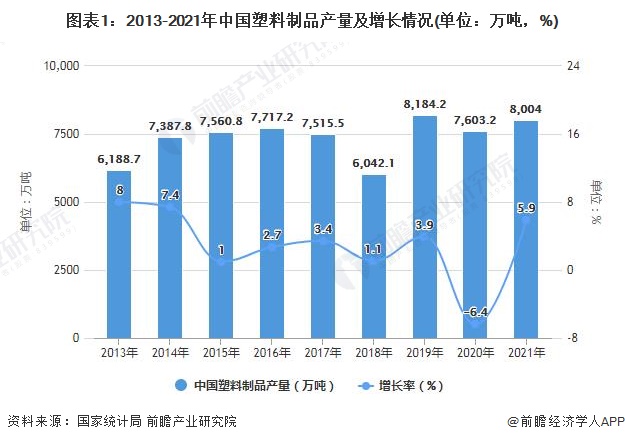
2021年,中国塑料制品行业在复杂多变的国内外环境中保持稳定发展,产量突破8000万吨,供需关系持续调整,经营效益呈现分化态势。本文基于产量、销售、进出口等数据,对市场供需现状及经营效益进行分析。
一、供给端:产量突破8000万吨,区域集中度较高
2021年,中国塑料制品产量达8000万吨以上,同比增长约5%,增速较上年有所回落,但仍保持正增长。从产品结构看,塑料薄膜、塑料管材、泡沫塑料等仍是主要品类,其中薄膜占比最大,包装领域需求支撑明显。区域分布上,广东、浙江、江苏、山东等东部沿海省份产量占比超过60%,产业集聚效应显著。受能耗双控、限电及原料价格波动影响,部分中小企业开工率有所下降,但规模化企业凭借技术、成本优势维持较高产能利用率。
二、需求端:内需稳健复苏,出口保持增长
国内市场方面,2021年塑料制品表观消费量约7500万吨,同比增长4%左右。下游应用中,包装、建筑、农业、汽车、电子电器为主要领域。包装领域受电商、快递业快速发展带动,需求增长较快;建筑领域受房地产投资增速放缓影响,塑料管材、型材需求偏弱;农业领域地膜、滴灌带需求稳定。出口方面,2021年塑料制品出口额约800亿美元,同比增长20%以上,海外需求复苏及订单回流是主要推动力。但下半年受海运费高企、集装箱短缺等因素影响,出口增速有所放缓。
三、经营效益:营收增长,利润分化
2021年,塑料制品行业规模以上企业主营业务收入约2.5万亿元,同比增长10%左右。利润总额约1500亿元,同比增长5%,增速低于营收,行业利润率约6%,较上年略有下降。成本端,上游原材料价格大幅上涨,尤其是聚烯烃、PVC等通用塑料价格涨幅明显,挤压中下游制品企业利润空间。企业分化加剧:头部企业通过规模化生产、产品结构调整及成本传导,盈利能力相对稳定;中小企业议价能力弱,利润受挤压较为严重,部分企业面临亏损。
四、与展望
2021年中国塑料制品市场供需基本平衡,产量突破8000万吨,内需和出口共同拉动销售增长,但经营效益受原料价格上涨影响承压。行业需关注绿色低碳转型,加大可降解塑料、高性能材料研发,提升产品附加值,同时优化区域布局,增强供应链韧性,以应对市场波动和环保政策要求。
如若转载,请注明出处:http://www.shyixin888.com/product/15.html
更新时间:2026-11-01 21:12:52